De la hidrocarburi la materiile prime critice: poate geografia resurselor strategice din regiunea Mării Negre susține economia viitorului?
de Alina Necula, Expert afiliat Europuls pe politica externa a UE, afaceri multilaterale, regiunea Marii Negre si foresight strategic.
Cum ar putea arăta România și regiunea extinsă a Mării Negre peste douăzeci de ani? Materiile prime critice, aproape absente din dezbaterea publică generală în urmă cu doar câteva decenii, devin rapid esențiale pentru tehnologiile și industriile care susțin tranziția verde și pe cea digitală, precum și transformările din domeniul apărării. Lanțurile lor de aprovizionare se numără, de asemenea, printre cele cu cel mai ridicat grad de concentrare din economia globală, China dominând la nivel mondial rafinarea multora dintre materiile prime-cheie. Totuși, România și regiunea extinsă a Mării Negre dispun de resurse care le-ar putea conferi un rol mai important în economia strategică europeană în curs de configurare. În România există deja trei proiecte recunoscute drept strategice în temeiul Actului european privind materiile prime critice.
Acest articol privește, așadar, dincolo de întrebarea referitoare la resursele existente în subsol și propune o reflecție pe termen mai lung în jurul unei întrebări al cărei răspuns este încă în curs de conturare: în ce măsură ar putea noua geografie a materiilor prime critice din regiunea Mării Negre deveni un levier strategic pentru economia viitorului – susținând tranziția verde și pe cea digitală, consolidând capacitatea industrială în domeniul apărării și reducând dependențele strategice – și ce rol ar putea juca România în această transformare?
Acest articol privește, așadar, dincolo de întrebarea referitoare la resursele existente în subsol și propune o reflecție pe termen mai lung în jurul unei întrebări al cărei răspuns este încă în curs de conturare: în ce măsură ar putea noua geografie a materiilor prime critice din regiunea Mării Negre deveni un levier strategic pentru economia viitorului – susținând tranziția verde și pe cea digitală, consolidând capacitatea industrială în domeniul apărării și reducând dependențele strategice – și ce rol ar putea juca România în această transformare?
În cea mai mare parte a perioadei de după Războiul Rece, geopolitica resurselor din regiunea Mării Negre a fost scrisă în mare măsură în limbajul petrolului, gazelor, conductelor și rutelor de tranzit. Exporturile energetice rusești către Europa, resursele din zona Mării Caspice, proiectele concurente de conducte și accesul la Marea Neagră au contribuit la configurarea relațiilor economice și a dependențelor strategice din întreaga regiune.
Invazia pe scară largă a Ucrainei de către Rusia a accelerat eforturile Europei de a-și reduce dependența de combustibilii fosili din Rusia. În același timp, însă, are loc o altă transformare: tranziția verde și cea digitală, precum și transformările din domeniul apărării, sporesc cererea pentru un alt tip de resurse strategice – materiile prime critice, printre care litiu, grafit, cupru, magneziu, mangan, titan, bor și pământuri rare.
Pentru Uniunea Europeană, aceasta devine tot mai mult o chestiune de securitate economică. Actul european privind materiile prime critice urmărește consolidarea capacităților UE „de-a lungul tuturor etapelor lanțului valoric”. Acesta stabilește, pentru 2030, valori de referință privind extracția, prelucrarea și reciclarea materiilor prime strategice în UE și urmărește să prevină o dependență excesivă față de un singur furnizor dintr-o țară terță. Comisia Europeană descrie aprovizionarea cu numeroase materii prime critice ca fiind „foarte concentrată”. Dependențele actuale rămân semnificative: 99% din aprovizionarea UE cu bor provine din Turcia, în timp ce China domină mai multe lanțuri de prelucrare și rafinare a materiilor prime critice.
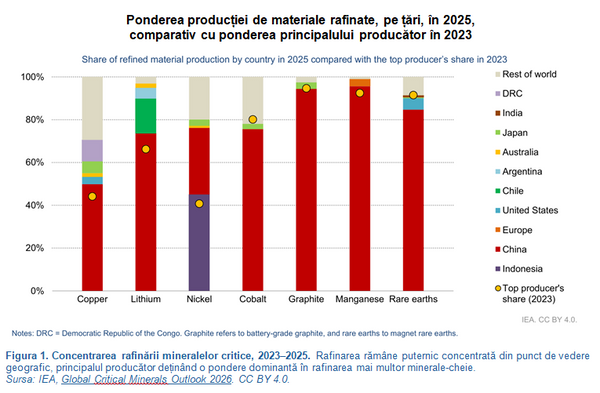
Dar termenul-cheie nu este doar mineritul.
Este lanțul valoric.
Importanța economică strategică și pe termen lung a materiilor prime critice va depinde nu numai de resursele de care dispune regiunea Mării Negre și de cine anume le deține, ci și de cât din activitatea economică generată în jurul acestor resurse va putea rămâne în regiune – de la prelucrare și dezvoltare industrială până la infrastructură, comerț și producție cu valoare adăugată mai mare.
Din perspectiva regiunii Mării Negre, începe să se contureze o nouă geografie a resurselor
Turcia și Ucraina ar putea deveni două puncte de ancorare strategică deosebit de importante. Turcia este deja cel mai mare producător mondial de bor și deține cele mai mari rezerve identificate de bor din lume. Faptul că este de departe principalul furnizor de bor al UE îi conferă deja o poziție importantă în lanțurile europene de aprovizionare cu materii prime critice.
Ucraina, la rândul său, dispune de zăcăminte semnificative de litiu, grafit, titan și alte resurse strategice. O analiză a Serviciului de Cercetare al Parlamentului European menționează aproximativ 500.000 de tone de litiu, resurse importante de grafit și cele mai mari rezerve de titan din Europa. În același timp, estimările sugerează că aproximativ 40–50% din resursele minerale ale Ucrainei se află în teritorii ocupate în prezent de Rusia, ceea ce conferă problematicii resurselor o dimensiune teritorială și de securitate directă.
Nici UE, nici Statele Unite nu au așteptat încheierea războiului pentru a lansa cu Ucraina parteneriate și planuri de investiții legate de materiile prime critice. Parteneriatul strategic UE–Ucraina privind materiile prime și bateriile, lansat în 2021, are drept obiectiv declarat realizarea unei „integrări mai strânse a lanțurilor valorice ale materiilor prime și bateriilor”.
În 2025, Statele Unite și Ucraina au creat un Fond de investiții pentru reconstrucție, care acoperă, printre altele, mineralele critice, hidrocarburile și infrastructura asociată. Ucraina contribuie cu o parte din veniturile viitoare provenite din licențe noi eligibile în domeniul resurselor, iar Fondul este administrat în comun; în primii zece ani, „profiturile vor fi reinvestite integral în economia Ucrainei”.
România completează, din interiorul Uniunii Europene, acest tablou în curs de conturare. Trei proiecte românești au fost recunoscute drept proiecte strategice în temeiul Actului european privind materiile prime critice: Rovina, axat pe cupru; SALROM Baia de Fier, pe grafit de puritate pentru baterii; și Verde Magnesium, pe magneziu metalic. Regiunea Mării Negre intră astfel direct în efortul UE de a construi lanțuri interne de aprovizionare cu materii prime critice mai reziliente.
Caucazul de Sud adaugă o dimensiune suplimentară atunci când Marea Neagră este privită ca parte a unui spațiu economic și de conectivitate mai larg. Armenia este un producător important de molibden și cupru – ocupând locul al șaselea la nivel mondial în producția de molibden în 2024 – în timp ce Georgia produce cupru și produse pe bază de mangan. Economia bazată pe resurse a Azerbaidjanului rămâne concentrată în mod covârșitor asupra petrolului și gazelor, dar țara produce și aluminiu, cupru și iod.
Întrebarea pe termen lung nu este, prin urmare, doar ce țară deține ce resursă minerală, ci dacă o regiune a cărei geografie a resurselor strategice a fost organizată timp de decenii predominant în jurul hidrocarburilor și al tranzitului energetic ar putea intra treptat într-o a doua geografie – una organizată în jurul materiilor prime critice, al prelucrării, al lanțurilor industriale de aprovizionare și al conectivității.
Totuși, este posibil să nu asistăm la o simplă trecere de la o geografie a resurselor la alta. Mai important ar putea fi faptul că însăși geografia dependențelor devine mai complexă. Dependența de hidrocarburi era adesea vizibilă prin furnizori, conducte, rute de tranzit și ponderea importurilor; dependența de materiile prime critice poate fi distribuită de-a lungul unui lanț mult mai extins – de la proprietatea asupra resurselor și finanțarea extracției până la tehnologie, rafinare și prelucrare, infrastructură de transport, producție industrială și acces la piețele finale.
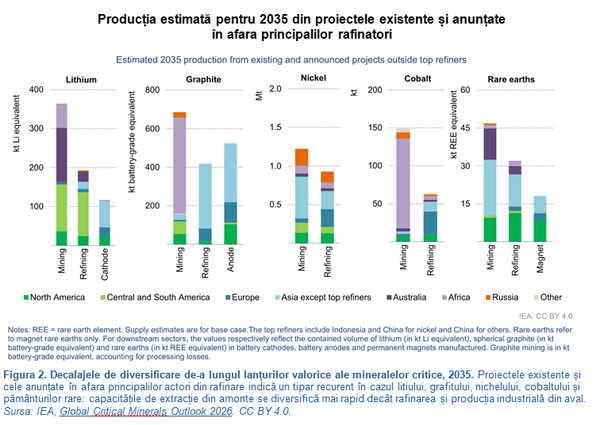
Cu alte cuvinte, noile resurse de materii prime critice pot contribui la diversificarea unor dependențe, creând sau consolidând în același timp altele în diferite puncte ale lanțului.
Ce trebuie urmărit în continuare: cine are puterea?
În acest context, un alt set de întrebări devine tot mai important:
Aceste întrebări contează deoarece deținerea de resurse strategice nu se traduce automat prin autonomie strategică.
Un stat poate deține rezerve minerale substanțiale și totuși să depindă de capital extern pentru extracția lor, de tehnologii străine pentru prelucrare, de infrastructură aflată în afara controlului său pentru transport sau de piețe externe pentru crearea cererii. Deținerea unor resurse poate, așadar, genera pârghii de influență, dar poate și reproduce relații asimetrice în diferite puncte ale lanțului valoric.
Acesta este și motivul pentru care dezvoltarea industrială contează la fel de mult ca extracția.
Vor stimula noile resurse minerale prelucrarea locală și dezvoltarea industrială sau vor reproduce modele economice predominant extractive? Unde vor fi localizate etapele cu valoare adăugată mai mare ale lanțului de aprovizionare? Ar putea poziția Turciei în ceea ce privește resursele să îi sporească pârghiile economice în relațiile cu Europa? Ar putea reconstrucția Ucrainei și procesul său de aderare să orienteze politica industrială europeană mai mult spre est? Cum va influența competiția dintre SUA, UE și China pentru lanțuri de aprovizionare sigure investițiile și acordurile de preluare a producției (offtake)? Ce presiuni sociale și de mediu ar putea însoți accelerarea extracției?
Și, în cele din urmă, ar putea coridoarele de transport care conectează tot mai mult Caucazul de Sud, Marea Caspică, Marea Neagră și Uniunea Europeană să evolueze și în coridoare pentru materii prime critice? Pe măsură ce aceste lanțuri valorice se dezvoltă, coridoarele de transport emergente ale regiunii ar putea dobândi, la rândul lor, o importanță strategică mai mare pentru circulația materiilor prime critice între Caucazul de Sud, zona Mării Caspice, Marea Neagră și piețele europene.
Este puțin probabil ca regiunea Mării Negre să înceteze să fie o regiune energetică. Dar materiile prime critice ar putea adăuga o a doua dimensiune geografiei sale economice strategice – una organizată nu numai în jurul localizării resurselor, ci și în jurul lanțurilor valorice, al capacității industriale, al conectivității și al controlului asupra etapelor de producție cu valoare adăugată mai mare.
Întrebarea nu mai este, așadar, doar dacă regiunea Mării Negre va deveni o regiune importantă pe harta mineralelor critice, ci dacă regiunea va deveni în principal un coridor al extracției, un spațiu de creare a valorii sau parte a unei noi configurații a dependențelor strategice.
Importanța sa strategică viitoare ar putea depinde tot mai mult de o întrebare mult mai amplă și mai nuanțată: ce resurse conține regiunea, cine are acces la ele, unde sunt prelucrate, unde este creată valoarea, pe unde circulă și cum se conectează la industriile care vor sta la baza economiei și securității viitoare a Europei.
Ce trebuie urmărit în continuare: cine are puterea?
În acest context, un alt set de întrebări devine tot mai important:
- Cine finanțează extracția?
- Cine controlează prelucrarea?
- Unde se creează valoare?
- Ce tehnologii sunt necesare și cine le controlează?
- Pe ce coridoare circulă materiile prime?
- Ce industrii le absorb?
- Și ce noi dependențe apar pe măsură ce cele vechi sunt reduse?
Aceste întrebări contează deoarece deținerea de resurse strategice nu se traduce automat prin autonomie strategică.
Un stat poate deține rezerve minerale substanțiale și totuși să depindă de capital extern pentru extracția lor, de tehnologii străine pentru prelucrare, de infrastructură aflată în afara controlului său pentru transport sau de piețe externe pentru crearea cererii. Deținerea unor resurse poate, așadar, genera pârghii de influență, dar poate și reproduce relații asimetrice în diferite puncte ale lanțului valoric.
Acesta este și motivul pentru care dezvoltarea industrială contează la fel de mult ca extracția.
Vor stimula noile resurse minerale prelucrarea locală și dezvoltarea industrială sau vor reproduce modele economice predominant extractive? Unde vor fi localizate etapele cu valoare adăugată mai mare ale lanțului de aprovizionare? Ar putea poziția Turciei în ceea ce privește resursele să îi sporească pârghiile economice în relațiile cu Europa? Ar putea reconstrucția Ucrainei și procesul său de aderare să orienteze politica industrială europeană mai mult spre est? Cum va influența competiția dintre SUA, UE și China pentru lanțuri de aprovizionare sigure investițiile și acordurile de preluare a producției (offtake)? Ce presiuni sociale și de mediu ar putea însoți accelerarea extracției?
Și, în cele din urmă, ar putea coridoarele de transport care conectează tot mai mult Caucazul de Sud, Marea Caspică, Marea Neagră și Uniunea Europeană să evolueze și în coridoare pentru materii prime critice? Pe măsură ce aceste lanțuri valorice se dezvoltă, coridoarele de transport emergente ale regiunii ar putea dobândi, la rândul lor, o importanță strategică mai mare pentru circulația materiilor prime critice între Caucazul de Sud, zona Mării Caspice, Marea Neagră și piețele europene.
Este puțin probabil ca regiunea Mării Negre să înceteze să fie o regiune energetică. Dar materiile prime critice ar putea adăuga o a doua dimensiune geografiei sale economice strategice – una organizată nu numai în jurul localizării resurselor, ci și în jurul lanțurilor valorice, al capacității industriale, al conectivității și al controlului asupra etapelor de producție cu valoare adăugată mai mare.
Întrebarea nu mai este, așadar, doar dacă regiunea Mării Negre va deveni o regiune importantă pe harta mineralelor critice, ci dacă regiunea va deveni în principal un coridor al extracției, un spațiu de creare a valorii sau parte a unei noi configurații a dependențelor strategice.
Importanța sa strategică viitoare ar putea depinde tot mai mult de o întrebare mult mai amplă și mai nuanțată: ce resurse conține regiunea, cine are acces la ele, unde sunt prelucrate, unde este creată valoarea, pe unde circulă și cum se conectează la industriile care vor sta la baza economiei și securității viitoare a Europei.
